İçinde bulunduğumuz modern ve dinamik ekonomik düzende, bireylerin ve ailelerin finansal hedeflerine ulaşmaları, anlık nakit ihtiyaçlarını karşılamaları veya yaşam standartlarını yükseltmeleri için dış finansman kaynaklarını kullanmaları son derece olağan bir durumdur.
Yeni bir eğitime başlamak, acil sağlık harcamalarını karşılamak, evlilik hazırlıkları yapmak, evdeki eşyaları yenilemek veya uzun zamandır hayalini kurduğunuz o tatili planlamak için ihtiyaç duyduğunuz nakdi bir araya getirmek her zaman kendi birikimlerinizle mümkün olmayabilir.
İşte bu gibi durumlarda bankacılık sisteminin tüketicilere sunduğu en temel ve erişilebilir araç "ihtiyaç kredisi" (tüketici kredisi) olarak karşımıza çıkar.
Ancak kredi kullanmak, sadece bankaya başvurup parayı hesaba geçirmekten ibaret basit bir işlem değildir.
Gerçek bir finansal okuryazarlık; alınan borcun gelecekteki geliri bugüne taşımak olduğunu bilmeyi, ödenen taksitlerin arka planındaki matematiği anlamayı ve en önemlisi piyasadaki onlarca farklı seçenek arasından kendi bütçesine en çok uyan, optimum maliyetli seçeneği bulabilmeyi gerektirir.
Birçok tüketici, kredi araştırma sürecinde yalnızca bankaların reklam panolarında veya dijital mecralarda duyurduğu "faiz oranlarına" odaklanarak büyük bir stratejik hata yapar.
Oysa bir kredinin tüketiciye olan gerçek maliyeti; uygulanan faiz oranının yanı sıra yasal vergiler, tahsis ücretleri, sigorta bedelleri ve seçilen vade süresi gibi pek çok farklı değişkenin bir araya gelmesiyle oluşur.
Bu kapsamlı rehberimizde, ihtiyaç kredisi hesaplama mantığının derinliklerine inecek, amortisman tablolarının nasıl çalıştığını anlayacak, görünmeyen maliyet kalemlerini şeffaf bir biçimde inceleyecek ve gelişmiş dijital araçlar yardımıyla piyasadaki en avantajlı fırsatları nasıl yakalayabileceğinizi adım adım keşfedeceğiz.
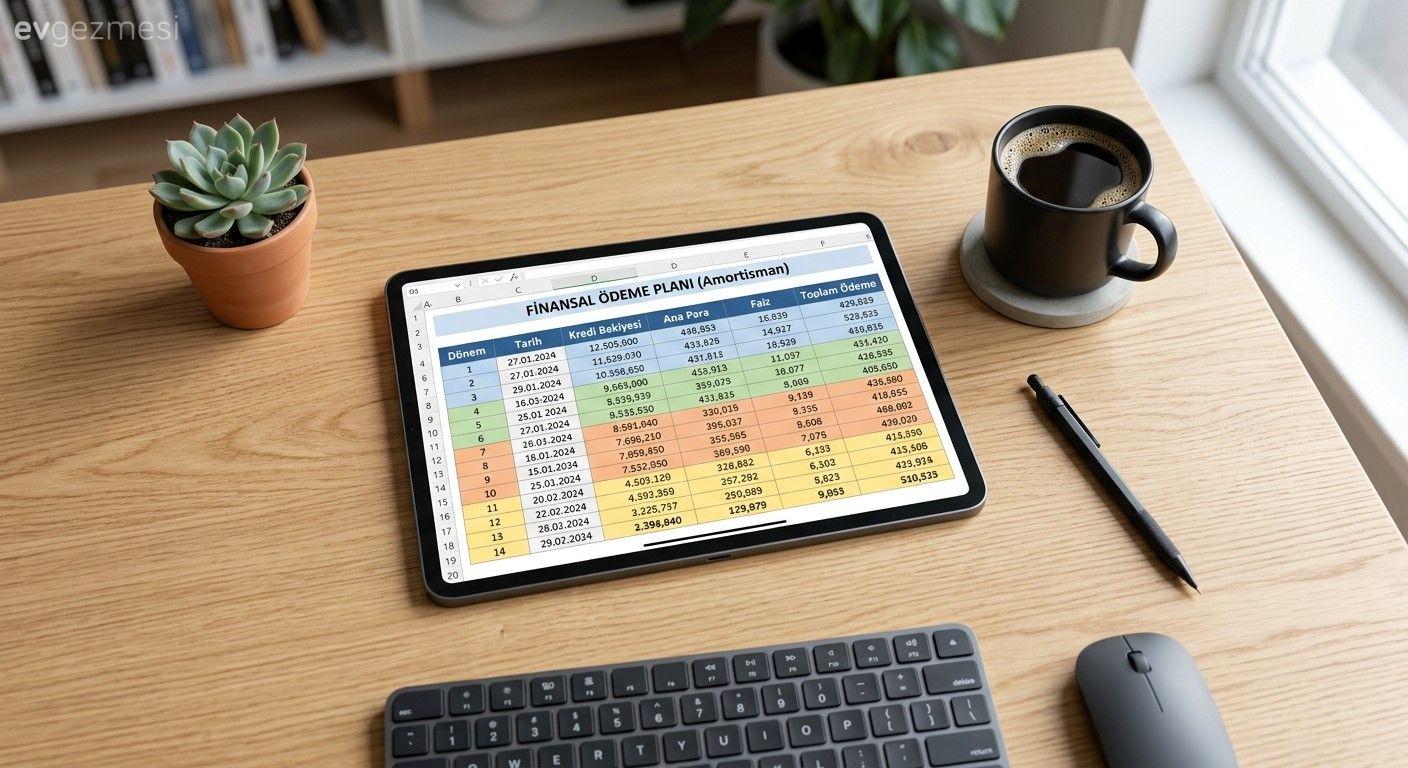
Kredi Hesaplama Mantığı: Anapara ve Faiz İlişkisi (Amortisman)
Bankalardan bireysel amaçlı bir ihtiyaç kredisi talep ettiğinizde, ödeme planınızın oluşturulmasında Türkiye'deki ve dünyadaki bankacılık sisteminin standart olarak uyguladığı bir hesaplama modeli kullanılır.
Finans literatüründe "Anüite" (Eşit Taksitli Ödeme) olarak adlandırılan bu yöntemin temel amacı, tüketicinin vade süresi boyunca her ay bankaya ödeyeceği toplam tutarın sabit kalmasını sağlamaktır.
Bu sabit taksit modeli, hane halkı bütçesinin planlanması açısından muazzam bir kolaylık sunar.
Diyelim ki 36 ay vadeli bir kredi çektiniz; birinci ayda da, on beşinci ayda da, otuz altıncı ayda da bankaya ödeyeceğiniz taksit tutarı kuruşu kuruşuna aynıdır.
Böylece geliriniz ve gideriniz arasındaki dengeyi aylar öncesinden net bir şekilde kurabilir, sürpriz ödemelerle karşılaşma stresinden kurtulursunuz.
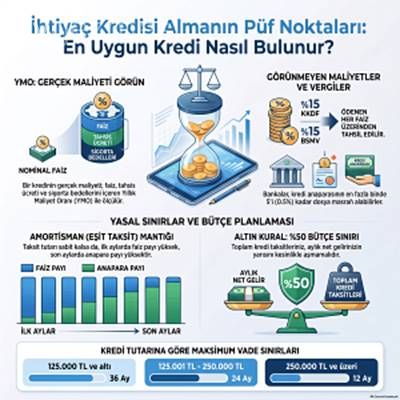
Ancak her ay cebinizden çıkan toplam para sabit kalsa da, bu paranın banka sistemindeki dağılımı (yani ne kadarının anaparaya, ne kadarının faize gittiği) aydan aya dramatik bir şekilde değişir.
İşte bu değişimi gösteren tabloya Amortisman Tablosu (Ödeme Planı) adı verilir.
Amortisman tablosunun işleyişi, finansal matematiğin en rasyonel kurallarından birine dayanır.
Krediyi çektiğiniz ilk aylarda, bankaya borçlu olduğunuz anapara miktarı en yüksek (zirve) seviyesindedir.
Faiz, her ay "kalan anapara bakiyesi" üzerinden hesaplandığı için, ilk taksitlerinizde ödediğiniz tutarın çok büyük bir kısmı doğrudan faiz ve vergi ödemelerine gider; borcunuzun asıl gövdesinden (anaparadan) ise oldukça küçük bir miktar düşülür.
Fakat aylar geçtikçe ve siz taksitlerinizi düzenli bir biçimde ödemeye devam ettikçe, kalan anapara borcunuz yavaş yavaş erimeye başlar.
Anapara borcunuz azaldıkça, takip eden aylarda bu kalan tutar üzerinden hesaplanacak olan faiz miktarı da matematiksel olarak düşer.
Bu durum, sabit olan aylık taksitinizin içindeki "faiz payının" giderek küçülmesine, buna karşılık "anaparadan düşülen payın" giderek büyümesine yol açar.
Kredinizin son taksitlerine, örneğin 36 aylık bir kredinin 34. veya 35. ayına geldiğinizde, ödediğiniz taksitin neredeyse tamamı anaparaya gider, içindeki faiz payı ise sadece birkaç liradan ibaret kalır.
Ödeme planının bu "tahterevalli" mantığını anlamak, kredinizi ilerleyen dönemlerde erken kapatmak veya yeniden yapılandırmak istediğinizde ne kadar kâr veya zarar edeceğinizi öngörebilmeniz açısından hayati bir öneme sahiptir.
Yıllık Maliyet Oranı (YMO) Nedir? Sadece Faize Bakmak Neden Yanıltır?
Tüketicilerin kredi araştırması yaparken düştükleri en yaygın yanılgı, iki farklı bankanın teklifini sadece duyurulan "aylık nominal faiz oranları" üzerinden kıyaslamaktır.
Örneğin; A Bankası aylık %3,00 faiz oranı sunarken, B Bankası %2,90 faiz oranı sunuyor olabilir.
İlk bakışta B Bankasının teklifi matematiksel olarak çok daha cazip görünür.
Ancak bankacılık mevzuatı, kredinin tüketiciye olan gerçek yansımasını göstermek adına faiz oranının tek başına yeterli olmadığını belirtir.
Bir kredinin size olan gerçek, nihai maliyeti; faiz oranına eklenen kredi tahsis ücreti, yasal vergiler ve poliçe zorunluluğu varsa sigorta primlerinin tamamının hesaba katılmasıyla bulunur.
Tüm bu gider kalemlerinin tek bir yüzdelik değere indirgenmiş haline Yıllık Maliyet Oranı (YMO) veya Efektif Yıllık Faiz Oranı denir.
Tüketiciyi koruma kanunları gereği, bankalar sundukları kredi tekliflerinde YMO'yu da şeffaf bir şekilde belirtmek zorundadır.
YMO, elma ile elmayı kıyaslamanızı sağlayan en dürüst finansal metrik konumundadır. Yukarıdaki örneğe dönecek olursak; B Bankası %2,90 faiz sunmasına rağmen yüksek bir dosya masrafı kesiyor ve poliçe bedeli yüksek bir hayat sigortası talep ediyorsa, o kredinin Yıllık Maliyet Oranı (YMO) çok yükselecektir.
A Bankası ise %3,00 faizle birlikte tamamen "Masrafsız" ve sigorta şartı olmayan bir paket sunuyorsa, A Bankasının YMO'su daha düşük çıkacak ve cebinizden çıkan toplam para A Bankasında daha az olacaktır.
Bu nedenle bir finansal okuryazar, reklamı yapılan faiz oranına değil, her zaman Yıllık Maliyet Oranına ve "Toplam Geri Ödeme" tutarına odaklanır.
Görünmeyen Maliyetler: KKDF, BSMV ve Kredi Tahsis Ücreti
Kredi maliyetini artıran ve YMO'yu şekillendiren yasal bileşenlerin ne olduğunu bilmek, ödeme planınızı analiz ederken size büyük bir aydınlanma sağlayacaktır.
Bankalar anapara üzerinden faiz hesaplarken, devletin uyguladığı bazı yasal regülasyonlar devreye girer.
1. Kredi Tahsis Ücreti (Halk Arasındaki Adıyla Dosya Masrafı):
Bireysel tüketici kredisi kullanımında, bankaların bu krediyi onaylama, istihbarat (Findeks vb.) sorgulamalarını yapma ve operasyonel süreçleri yönetme karşılığında talep ettikleri yasal bir hizmet bedelidir.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tüketicileri korumak adına bu ücrete kesin bir sınır getirmiştir. Bankalar, kullandırdıkları kredi anaparasının en fazla binde 5'i (binde beşi) oranında kredi tahsis ücreti alabilirler.
Örneğin, 100.000 TL tutarında bir ihtiyaç kredisi talep ettiğinizde, bankanın yasal olarak kesebileceği maksimum tahsis ücreti 500 TL'dir. (Bu tutar üzerinden ayrıca %15 BSMV alınır ve toplam kesinti 575 TL olur).
Bu bedel genellikle kredi hesabınıza yattığı an peşin olarak tahsil edilir.
2. KKDF ve BSMV (Yasal Vergi Kesintileri):
Ödeme planınızda taksit tutarınızın içerisinde yer alan ve faiz haricinde maliyet yaratan en önemli iki yasal kalem; KKDF (Kaynak Kullanımını Destekleme Fonu) ve BSMV (Banka ve Sigorta Muameleleri Vergisi) olarak adlandırılır.
Bu vergilerin en önemli özelliği, çekilen anapara üzerinden değil, bankaya o ay ödenen faiz tutarı üzerinden hesaplanmalarıdır.
İhtiyaç kredilerinde her iki verginin oranı da güncel yasal mevzuatta %15 olarak belirlenmiştir. Yani, ödediğiniz aylık taksitin içindeki faiz tutarı örneğin 2.000 TL ise, bu tutarın %15'i olan 300 TL KKDF ve yine %15'i olan 300 TL BSMV olmak üzere toplam 600 TL ekstra bir vergi yükü taksitinize yansıtılır.
Konut kredilerinde devletin barınma teşviki nedeniyle KKDF ve BSMV sıfır (%0) iken, ihtiyaç ve taşıt kredilerinde bu vergiler standart olarak tahsil edilmektedir.
Farklı İhtiyaçlara Göre Kredi Türleri ve BDDK Vade Sınırları
İhtiyaç kredileri, genellikle teminatsız (ipoteksiz) olarak kullandırılan, bireylerin kısa ve orta vadeli finansman gereksinimlerini çözmeye yönelik ürünlerdir.
Bankalar bu krediyi onaylarken, konut kredisinde olduğu gibi satın alınan bir evi ipotek altına almazlar veya taşıt kredisindeki gibi araca rehin koymazlar.
Sadece tüketicinin düzenli belgelenebilir gelirine ve Findeks kredi notu geçmişine (finansal itibarına) güvenerek bu fonu tahsis ederler.
Teminatsız olmasının verdiği bu esneklik, ihtiyaç kredilerinin tüketici hesaplarına çok hızlı, bazen dakikalar içinde (anında kredi) geçmesini sağlar.
Ancak yine risk yönetimi ve makroekonomik denge unsurları gereği, devletin yetkili organları (BDDK), tüketicilerin aşırı borçlanmasını engellemek ve finansal istikrarı korumak amacıyla ihtiyaç kredilerine katı vade sınırları getirmiştir.
Güncel düzenlemelere göre bir ihtiyaç kredisinde kullanabileceğiniz maksimum vade süresi, çekeceğiniz anaparanın büyüklüğüne göre kademelendirilmiştir:
- 125.000 TL ve altındaki kredi tutarları için tüketiciye en fazla 36 ay (3 yıl) vade imkanı sunulabilir.
- 125.000 TL'nin üzerinde olup 250.000 TL'ye kadar (250.000 TL dahil) olan kredi tutarları için maksimum vade 24 ay ile sınırlandırılmıştır.
- 250.000 TL'nin üzerindeki tüm yüksek tutarlı ihtiyaç kredilerinde ise bankalar en fazla 12 ay vade yapabilmektedir.
Vade seçimi, yazımızın başında bahsettiğimiz anüite mantığıyla doğrudan ilişkilidir.
Vadeyi yasal sınırların izin verdiği ölçüde uzattığınızda (örneğin 36 ay), borcunuz daha uzun bir zaman dilimine yayılacağı için aylık ödemeniz gereken taksit tutarı ciddi şekilde düşer ve hane bütçenizi rahatlatır.
Ancak paranızın bankada kalma süresi uzadığı için, bankaya ödeyeceğiniz "Toplam Faiz" ve dolayısıyla vergiler (KKDF/BSMV) artar.
Finansal optimizasyon, bütçenizi sıkıştırmayacak en kısa vadeyi seçerek, gereksiz faiz yükünden kurtulmaktır.
Dijital Karşılaştırma ile Doğru Kararı Vermek
Bankaların sunduğu dönemsel kampanyalar, farklı kredi skorlarına göre değişen kişiye özel faiz oranları, karmaşık vergi hesaplamaları ve değişen tahsis ücretleri göz önüne alındığında, en doğru krediyi bulmak ciddi bir analitik çaba gerektirir.
Tüketicilerin geleneksel yöntemlerle, yani banka şubelerini tek tek dolaşarak, müşteri temsilcilerinden kağıt üzerinde ödeme planları alarak piyasayı analiz etmeye çalışması hem büyük bir zaman kaybı hem de hata riski barındıran verimsiz bir yaklaşımdır.
Bugünün akıllı yatırımcısı, dijital çağın getirdiği açık bankacılık ve finansal asistan teknolojilerini kullanarak bu karmaşık süreci saniyeler içinde kendi lehine çevirmeyi bilir.
Merkez Bankası ve BDDK regülasyonlarına uygun olarak çalışan şeffaf karşılaştırma platformları, aradığınız finansal çözümü ayağınıza getirir.
İhtiyaç duyduğunuz anapara tutarını ve hedeflediğiniz vadeyi belirledikten sonra, Türkiye'deki tüm güvenilir bankaların anlık verilerini tek bir ekranda toplayan sistemleri kullanmalısınız.
Piyasada sadece reklamı yapılan düşük faizlere aldanmamak, bunun yerine kredi tahsis ücreti, vergiler ve diğer tüm masrafların dahil edildiği gerçek maliyeti görmek için doğrudan en uygun ihtiyaç kredisi bağlantısını kullanarak Hesapkurdu'nun sunduğu ileri teknoloji hesaplama algoritmalarından faydalanabilirsiniz.
Hesapkurdu altyapısı; sizin adınıza tüm bankaların tekliflerini süzer, "Masrafsız" olan kampanyaları öne çıkarır, Yıllık Maliyet Oranını (YMO) şeffafça hesaplar ve vade sonunda cebinizden çıkacak "Toplam Geri Ödeme" tutarını net bir şekilde ortaya koyar.
Bu şeffaf tablo sayesinde hangi bankanın size en gerçekçi ve bütçe dostu teklifi sunduğunu saniyeler içinde analiz edebilir, seçtiğiniz teklif üzerinden "Uzaktan Müşteri Edinimi" teknolojisi ile şubeye dahi gitmeden anında başvurunuzu tamamlayabilirsiniz.
Bu dijital güç, tüketicinin bankalar karşısındaki en büyük pazarlık ve optimizasyon avantajıdır.
Sonuç: Rasyonel Bir Bütçe Planlaması
İhtiyaç kredisi kullanmak, doğru planlandığında finansal hedeflerinize giden yolda size ivme kazandıran mükemmel bir araçtır.
Ancak bu aracın kontrolünü elinizde tutmak için duygusal değil, tamamen rasyonel ve matematiksel kararlar almanız gerekir.
Kredi arayışınızda sadece aylık taksitlerin düşüklüğüne veya vitrindeki düşük faiz oranlarına kanmayın; her zaman resmin bütününe, yani Yıllık Maliyet Oranına (YMO) ve Toplam Geri Ödeme tutarına odaklanın.
BDDK vade sınırlarını kendi nakit akışınıza göre en verimli şekilde kullanın. Uzmanların ve bankaların kredi tahsis birimlerinin de önerdiği gibi sağlıklı bir finansal planlamanın altın kuralını unutmayın: Kullanacağınız yeni kredinin aylık taksiti ile mevcut diğer kredi/kredi kartı ödemelerinizin toplamı, hane halkı belgelenebilir net gelirinizin %50'sini kesinlikle aşmamalıdır.
Bütçe sınırlarınızı belirledikten sonra, finansal teknolojinin gücünden faydalanarak tüm piyasayı şeffaf bir şekilde tek ekranda analiz edin ve en uygun fırsatı yakalayın.
Doğru hesaplama, doğru vade ve doğru banka seçimi ile finansal özgürlüğünüzü koruyarak hayallerinize güvenle ulaşabilirsiniz.
Yasal Uyarı ve Sorumluluk Reddi:
Bu içerikte yer alan her türlü bilgi, değerlendirme, hesaplama modeli (anüite, amortisman tablosu), finansal kavram ve yönlendirme yalnızca genel bilgilendirme ve finansal okuryazarlığı destekleme amacı taşımaktadır. Sunulan veriler kesinlikle yatırım tavsiyesi veya finansal danışmanlık hizmeti niteliğinde değildir. Gerçek kredi süreçlerindeki faiz oranları, tahsis ücretleri, yasal vergiler (KKDF/BSMV), vade sınırları ve sigorta bedelleri; kişinin Findeks kredi notu, belgelenebilir gelir durumu ve bankaların anlık kredi tahsis politikalarına göre değişkenlik gösterebilir. İçerikte yer alan genel bilgilere ve teorik hesaplamalara dayanarak alınacak finansal kararların sonuçlarından yayıncı kuruluş, yazar ve Hesapkurdu sorumlu tutulamaz. Kredi başvurusu yapmadan veya herhangi bir bağlayıcı sözleşme onaylamadan önce, güncel maliyet oranlarını, yasal kesintileri ve net kampanya koşullarını ilgili bankaların resmi kanallarından teyit etmeniz, gerekli durumlarda yetkili finansal danışmanlardan destek almanız önemle tavsiye edilir.