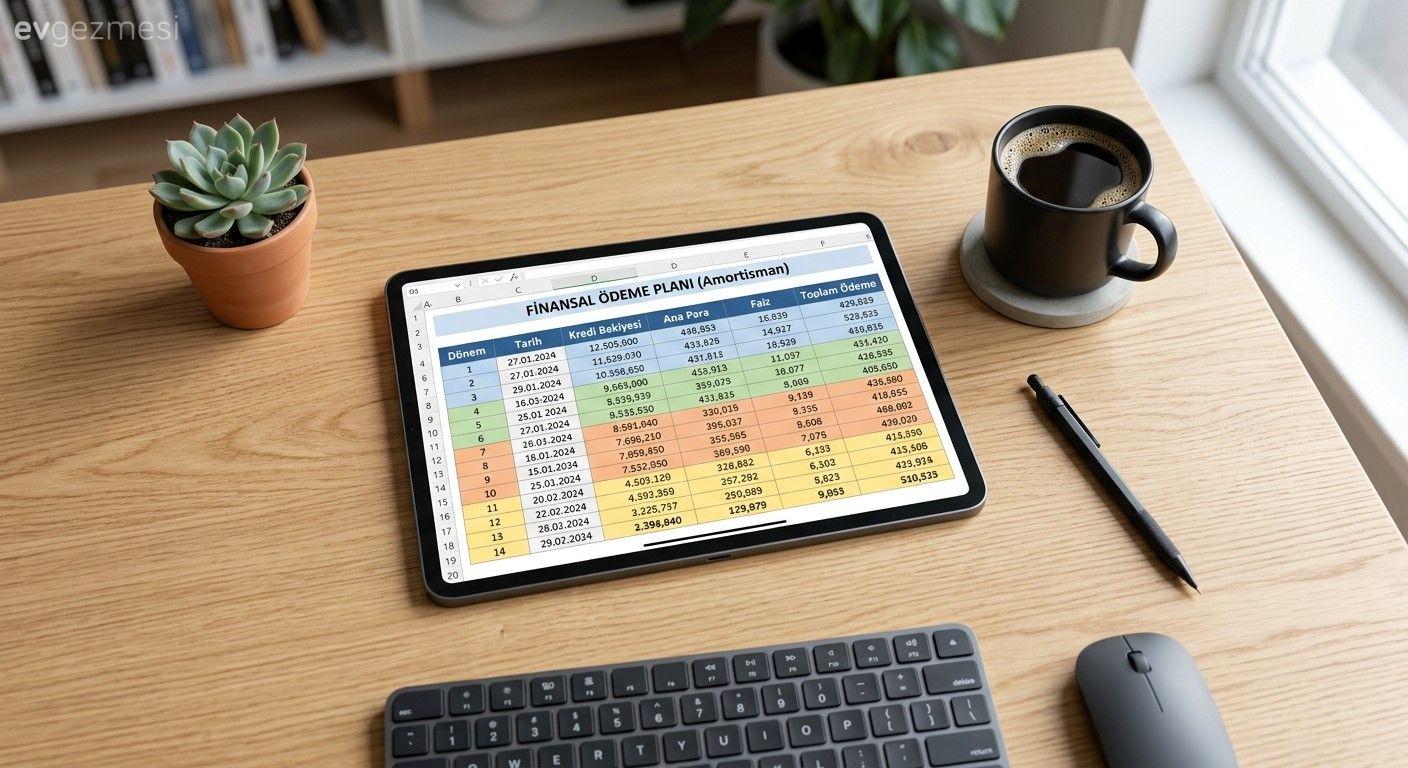
Kredi Hesaplama Mantığı: Anapara ve Faiz İlişkisi (Amortisman)
Bankalardan bireysel amaçlı bir ihtiyaç kredisi talep ettiğinizde, ödeme planınızın oluşturulmasında Türkiye'deki ve dünyadaki bankacılık sisteminin standart olarak uyguladığı bir hesaplama modeli kullanılır.
Finans literatüründe "Anüite" (Eşit Taksitli Ödeme) olarak adlandırılan bu yöntemin temel amacı, tüketicinin vade süresi boyunca her ay bankaya ödeyeceği toplam tutarın sabit kalmasını sağlamaktır.
Bu sabit taksit modeli, hane halkı bütçesinin planlanması açısından muazzam bir kolaylık sunar.
Diyelim ki 36 ay vadeli bir kredi çektiniz; birinci ayda da, on beşinci ayda da, otuz altıncı ayda da bankaya ödeyeceğiniz taksit tutarı kuruşu kuruşuna aynıdır.
Böylece geliriniz ve gideriniz arasındaki dengeyi aylar öncesinden net bir şekilde kurabilir, sürpriz ödemelerle karşılaşma stresinden kurtulursunuz.
Ancak her ay cebinizden çıkan toplam para sabit kalsa da, bu paranın banka sistemindeki dağılımı (yani ne kadarının anaparaya, ne kadarının faize gittiği) aydan aya dramatik bir şekilde değişir.
İşte bu değişimi gösteren tabloya Amortisman Tablosu (Ödeme Planı) adı verilir.
Amortisman tablosunun işleyişi, finansal matematiğin en rasyonel kurallarından birine dayanır.
Krediyi çektiğiniz ilk aylarda, bankaya borçlu olduğunuz anapara miktarı en yüksek (zirve) seviyesindedir.
Faiz, her ay "kalan anapara bakiyesi" üzerinden hesaplandığı için, ilk taksitlerinizde ödediğiniz tutarın çok büyük bir kısmı doğrudan faiz ve vergi ödemelerine gider; borcunuzun asıl gövdesinden (anaparadan) ise oldukça küçük bir miktar düşülür.
Fakat aylar geçtikçe ve siz taksitlerinizi düzenli bir biçimde ödemeye devam ettikçe, kalan anapara borcunuz yavaş yavaş erimeye başlar.
Anapara borcunuz azaldıkça, takip eden aylarda bu kalan tutar üzerinden hesaplanacak olan faiz miktarı da matematiksel olarak düşer.
Bu durum, sabit olan aylık taksitinizin içindeki "faiz payının" giderek küçülmesine, buna karşılık "anaparadan düşülen payın" giderek büyümesine yol açar.
Kredinizin son taksitlerine, örneğin 36 aylık bir kredinin 34. veya 35. ayına geldiğinizde, ödediğiniz taksitin neredeyse tamamı anaparaya gider, içindeki faiz payı ise sadece birkaç liradan ibaret kalır.
Ödeme planının bu "tahterevalli" mantığını anlamak, kredinizi ilerleyen dönemlerde erken kapatmak veya yeniden yapılandırmak istediğinizde ne kadar kâr veya zarar edeceğinizi öngörebilmeniz açısından hayati bir öneme sahiptir.
İhtiyaç Kredisi Almanın Püf Noktaları: En Uygun Kredi Nasıl Bulunur?
Bu paylaşımın 4 fotoğrafı var.
Devamını Gör