Farklı İhtiyaçlara Göre Kredi Türleri ve BDDK Vade Sınırları
İhtiyaç kredileri, genellikle teminatsız (ipoteksiz) olarak kullandırılan, bireylerin kısa ve orta vadeli finansman gereksinimlerini çözmeye yönelik ürünlerdir.
Bankalar bu krediyi onaylarken, konut kredisinde olduğu gibi satın alınan bir evi ipotek altına almazlar veya taşıt kredisindeki gibi araca rehin koymazlar.
Sadece tüketicinin düzenli belgelenebilir gelirine ve Findeks kredi notu geçmişine (finansal itibarına) güvenerek bu fonu tahsis ederler.
Teminatsız olmasının verdiği bu esneklik, ihtiyaç kredilerinin tüketici hesaplarına çok hızlı, bazen dakikalar içinde (anında kredi) geçmesini sağlar.
Ancak yine risk yönetimi ve makroekonomik denge unsurları gereği, devletin yetkili organları (BDDK), tüketicilerin aşırı borçlanmasını engellemek ve finansal istikrarı korumak amacıyla ihtiyaç kredilerine katı vade sınırları getirmiştir.
Güncel düzenlemelere göre bir ihtiyaç kredisinde kullanabileceğiniz maksimum vade süresi, çekeceğiniz anaparanın büyüklüğüne göre kademelendirilmiştir:
- 125.000 TL ve altındaki kredi tutarları için tüketiciye en fazla 36 ay (3 yıl) vade imkanı sunulabilir.
- 125.000 TL'nin üzerinde olup 250.000 TL'ye kadar (250.000 TL dahil) olan kredi tutarları için maksimum vade 24 ay ile sınırlandırılmıştır.
- 250.000 TL'nin üzerindeki tüm yüksek tutarlı ihtiyaç kredilerinde ise bankalar en fazla 12 ay vade yapabilmektedir.
Vade seçimi, yazımızın başında bahsettiğimiz anüite mantığıyla doğrudan ilişkilidir.
Vadeyi yasal sınırların izin verdiği ölçüde uzattığınızda (örneğin 36 ay), borcunuz daha uzun bir zaman dilimine yayılacağı için aylık ödemeniz gereken taksit tutarı ciddi şekilde düşer ve hane bütçenizi rahatlatır.
Ancak paranızın bankada kalma süresi uzadığı için, bankaya ödeyeceğiniz "Toplam Faiz" ve dolayısıyla vergiler (KKDF/BSMV) artar.
Finansal optimizasyon, bütçenizi sıkıştırmayacak en kısa vadeyi seçerek, gereksiz faiz yükünden kurtulmaktır.
Dijital Karşılaştırma ile Doğru Kararı Vermek
Bankaların sunduğu dönemsel kampanyalar, farklı kredi skorlarına göre değişen kişiye özel faiz oranları, karmaşık vergi hesaplamaları ve değişen tahsis ücretleri göz önüne alındığında, en doğru krediyi bulmak ciddi bir analitik çaba gerektirir.
Tüketicilerin geleneksel yöntemlerle, yani banka şubelerini tek tek dolaşarak, müşteri temsilcilerinden kağıt üzerinde ödeme planları alarak piyasayı analiz etmeye çalışması hem büyük bir zaman kaybı hem de hata riski barındıran verimsiz bir yaklaşımdır.
Bugünün akıllı yatırımcısı, dijital çağın getirdiği açık bankacılık ve finansal asistan teknolojilerini kullanarak bu karmaşık süreci saniyeler içinde kendi lehine çevirmeyi bilir.
Merkez Bankası ve BDDK regülasyonlarına uygun olarak çalışan şeffaf karşılaştırma platformları, aradığınız finansal çözümü ayağınıza getirir.
İhtiyaç duyduğunuz anapara tutarını ve hedeflediğiniz vadeyi belirledikten sonra, Türkiye'deki tüm güvenilir bankaların anlık verilerini tek bir ekranda toplayan sistemleri kullanmalısınız.
Piyasada sadece reklamı yapılan düşük faizlere aldanmamak, bunun yerine kredi tahsis ücreti, vergiler ve diğer tüm masrafların dahil edildiği gerçek maliyeti görmek için doğrudan en uygun ihtiyaç kredisi bağlantısını kullanarak Hesapkurdu'nun sunduğu ileri teknoloji hesaplama algoritmalarından faydalanabilirsiniz.
Hesapkurdu altyapısı; sizin adınıza tüm bankaların tekliflerini süzer, "Masrafsız" olan kampanyaları öne çıkarır, Yıllık Maliyet Oranını (YMO) şeffafça hesaplar ve vade sonunda cebinizden çıkacak "Toplam Geri Ödeme" tutarını net bir şekilde ortaya koyar.
Bu şeffaf tablo sayesinde hangi bankanın size en gerçekçi ve bütçe dostu teklifi sunduğunu saniyeler içinde analiz edebilir, seçtiğiniz teklif üzerinden "Uzaktan Müşteri Edinimi" teknolojisi ile şubeye dahi gitmeden anında başvurunuzu tamamlayabilirsiniz.
Bu dijital güç, tüketicinin bankalar karşısındaki en büyük pazarlık ve optimizasyon avantajıdır.
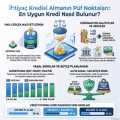
İhtiyaç Kredisi Almanın Püf Noktaları: En Uygun Kredi Nasıl Bulunur?
Bu paylaşımın 4 fotoğrafı var.
Devamını Gör